איך חוזרים לשליטה, שקט וצמיחה — בלי לוותר על החיים עצמם
תכירו את תומר ומיכל מקריית אונו- הכנסה חודשית: 22,300 ₪.
בפועל? המינוס לא זז מילימטר.
בפגישה הראשונה מיכל אמרה לי: "אנחנו לא מבזבזים. אז למה אנחנו תמיד בלחץ?"
אם המשפט הזה מרגיש מוכר — אתה לא לבד. לפי המחקר העדכני ביותר של בנק ישראל על אוריינות פיננסית (נובמבר 2025): 70% מהמשפחות בישראל מדווחות שקשה להן לנהל תקציב.
הבשורה הטובה? יש דרך פשוטה ומעשית להחזיר את השליטה.
™FinancingUp
בהירות ← ביטחון ← צמיחה
וזהו התהליך המושלם לניהול כספים למשפחה הישראלית. לא מדובר רק בטכניקה פיננסית, אלא בדרך חיים.
הוא משלב חשיבה רציונלית, הבנה רגשית, הרגלים התנהגותיים וכלים פרקטיים - כדי להחזיר לך שלווה, שליטה והגשמה.
במילים פשוטות:
זו מסגרת של שלושה שלבים שגורמת לכסף שלך לעבוד בשבילך - לא נגדך.
שלב 1: בהירות - להבין לאן הולך כל שקל
למה בהירות היא הבסיס לשקט נפשי?
אי אפשר לשפר מה שלא רואים. רוב המשפחות חיות בתחושת ערפל: הן יודעות מה נכנס, אבל לא לאן הוא נעלם.זה יוצר לחץ, תסכול ובזבוז שקט של אלפי שקלים בכל חודש.
מחקר של Zhang et al. (2023) ומטה־אנליזה של NIH הראו:
תיעוד הוצאות, במיוחד ידני, מעלה מודעות, מפחית הוצאות ומגביר חיסכון.
צעד 1: יצירת "דשבורד פיננסי" משפחתי
דשבורד פיננסי הוא תמונה אחת ברורה של כל ההוצאות, ההכנסות, הנכסים והחובות.
הוא מאפשר לראות את המציאות כמו שהיא - בלי פחד ובלי שיפוטיות.
📥 להורדה: קובץ האקסל החינמי לתכנון פיננסי משפחתי ←
✨ או הצטרפו חינם לאפליקציית Moneyflow – חוויית ניהול כספים ישראלית, פשוטה ואנושית ←
צעד 2: תוכנית הוצאות - "הרשות לבזבז"
תקציב טוב הוא לא מגבלה - הוא מאפשר לך ליהנות — בלי רגשות אשם, ובלי לפחד ממינוס.
איך בונים אותו?
דוגמה:
אם יש 800 ₪ לבילויים — תיהנו מהם בראש שקט.
"ברגע שהמספרים ברורים מתחילים להרגיש חופש. לא פחד."
מיתוס מול אמת - תקציב
מיתוס: “תקציב מגביל אותי.”
אמת: “תקציב נותן לי רשות לבזבז בלי להתחרט.”
צעד 3: הצבת יעדים פיננסיים - להפוך את המספרים למשמעות
אחרי שהשגת בהירות, מגיע השלב שהופך מספרים לכיוון: יעדים.
ללא יעד - גם תקציב טוב הופך טכני וחסר משמעות.
עם יעד - המוח מפחית דחיינות, מגביר מוטיבציה ומכוון פעולה.
מחקר של Gargano & Rossi (2024) על 41,000 משתמשי פינטק מצא:
הצבת יעדים מעלה משמעותית את שיעור החיסכון.
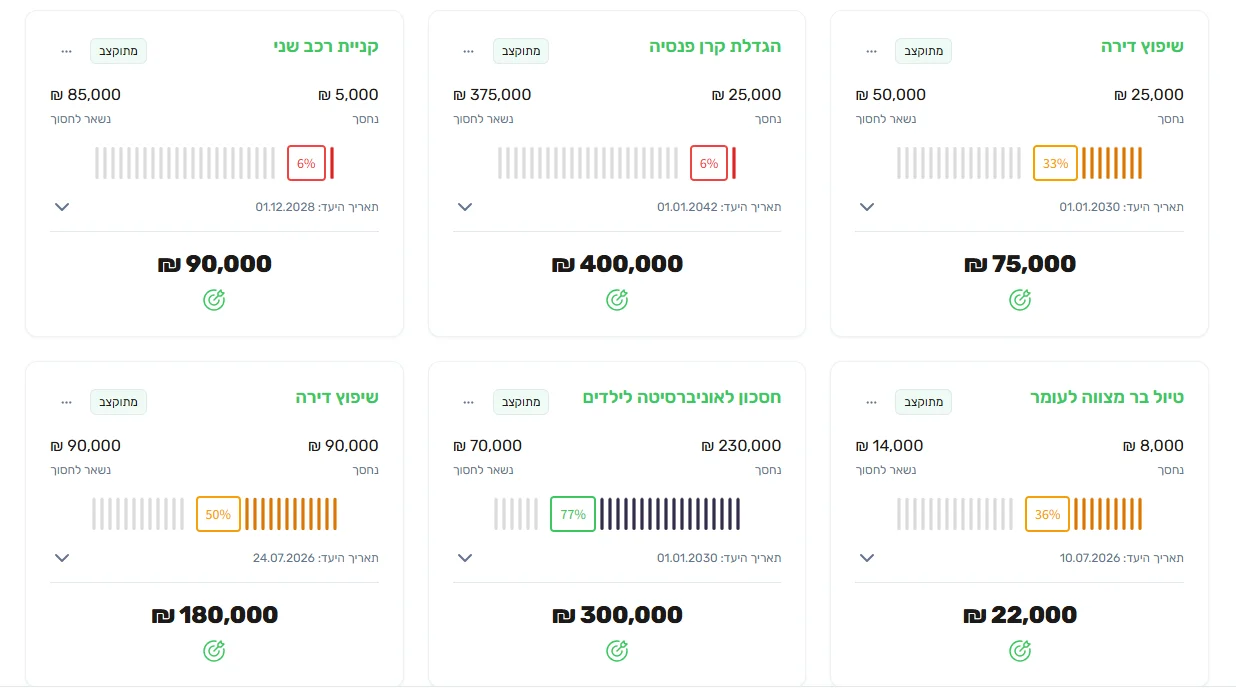
הצבת יעדים באפליקציה Moneyflow
איך מציבים יעד איכותי? לפי מודל S.M.A.R.T
S – ספציפי: היעד לא כללי, אלא מוגדר בצורה מדויקת וברורה.
M – מדיד: ניתן למדידה במספרים — שקל, אחוז, כמות, תאריך.
A – אפשרי: היעד מותאם למציאות המשפחתית, לא חלום רחוק ולא משימה בלתי אפשרית.
R – רלוונטי: היעד משרת את המצב הנוכחי והצרכים האמיתיים של המשפחה.
T – תחום בזמן: יש לו תאריך יעד ברור — לא “מתי שיהיה”, אלא “עד…”.
דוגמאות:
יעד קצר טווח:
“להגדיל את קרן החירום ל־9,000 ₪ עד סוף אוגוסט, בהפקדה אוטומטית של 300 ₪.”
יעד ארוך טווח:
“לבנות הון של 120,000 ₪ ב־10 שנים לחינוך הילדים באמצעות הפקדה חודשית של 850 ₪, עם עדכון שנתי בהתאם להכנסה.”
“כשיש יעד - התקציב מפסיק להיות מגבלה והופך
למנוע שמתקדם לכיוון ברור.”
שלב 2: ביטחון — בניית הגנות כלכליות
אחרי בהירות, מגיע הביטחון. בלי הגנות - כל תקלה קטנה יכולה להפוך למשבר גדול.
בשלב הזה, אנחנו בונים ביטחון בשלוש שכבות:
שכבה 1: קרן חירום — כרית האוויר של הבית
קרן חירום נזילה שמכסה 3–6 חודשי הוצאות חיוניות בחירום היא קו ההגנה הראשון של כל משפחה. זה לא “עוד חיסכון”, אלא כסף נזיל שמחזיר לך נשימה בזמן אמת: חודש חלש בעסק, רכב שנתקע, הוצאה רפואית פתאומית. משפחה שיש לה קרן חירום - לא נכנסת לסטרס ולא רצה לקחת הלוואה בריבית.
שכבה 2: סגירת חובות — לעצור את הדימום
לפני שחושבים על השקעות או חיסכון גדול, חייבים לטפל בחובות. המטרה כאן ברורה: להפחית ריביות ולסגור התחייבויות בצורה מסודרת, אחראית ואמיתית, בלי “לגלגל” הלוואות ובלי טריקים שדוחים את הבעיה. כשסוגרים חוב, משחררים הכנסה חודשית ומשפרים את היציבות הפיננסית כמעט מיד.
שכבה 3: הגנה פיננסית — לשמור על מה שבנינו
זוהי השכבה שמבטיחה שגם אם קורה משהו לא צפוי, הכלכלה של המשפחה לא קורסת. מדובר בביטוחים הנכונים בהתאם למצב המשפחתי: חיים, בריאות, אובדן כושר עבודה, מחלות קשות, וביטוחים משלימים נוספים לפי הצורך.
חוסר בהגנה פיננסית בסיסית הוא אחד הגורמים המרכזיים למצוקה כלכלית בשעת משבר.
שלב 3: צמיחה — איך להגדיל את ההון בחכמה
אחרי בהירות וביטחון — מגיע השלב הכיפי: צמיחה.
1. השקעות חכמות — גם למשפחה ממוצעת
אחרי שבנינו דשבורד פיננסי, והגדרנו תקציב- קל לראות כמה תקציב חודשי פנוי וכמה הון פנוי נוכל להקצות להשקעות חד פעמיות ולחיסכון השוטף.
כיצד נחליט במה להשקיע? במובן מסוים, תוכנית היעדים עושה לנו חיים קלים - נבחן מהו הטווח של היעדים החשובים לנו (מתי אנחנו צריכים :לפגוש כסף"?), מהו הסכום החסר כדי להגיע לכל יעד ומכאן נוכל לגזור את משך החיסכון וההשקעה, את התשואה המבוקשת ואת התחום המתאים (לדוגמא - שוק ההון להשקעות ארוכות טווח ומכשירי חיסכון סולידיים יותר לטווחים הקצרים).
חשוב להתחשב גם בסיבולת הסיכון וביכולת שלכם לישון בלילה לצד כל סוג של השקעה.
2. הגדלת הכנסות — המנוע שמקפיץ קדימה
לפעמים הבעיה היא לא רק ההוצאות - גם ההכנסות צריכות לגדול.
רעיונות מעשיים:
שדרוג מקצועי - קורס, הסמכה, או למידה שמובילה לקידום
הכנסה צדדית - פרילנס, ייעוץ, או עסק קטן מהבית
הצעה להגדלת השכר תמורת הגדלת התפוקה והערך למעסיק.
"שוק העבודה משלם לך לפי השווי שהוא מעריך אותך.
תפעל להגדיל את השווי שלך כל הזמן על ידי רכישת מיומנויות,
ידע ולקיחת אחריות"
3. תכנון פרישה - מגיע לך לחיות טוב גם בגיל 67
3 צעדים פשוטים לתכנון פנסיוני נכון:
בדוק את המצב הקיים - כמה כסף יש לך בקרן הפנסיה? מהי הקצבה הצפויה? ומהם התנאים?
במידה והתגלה "פער פנסיוני" (פער בין גובה הקצבה הצפויה לבין גובה הקצבה הרצויה), אפשר לשקול לשלב שיפור תנאים או הפקדות למכשירי חיסכון והשקעה שיחזקו את הקצבה הצפויה.
היתרון של ™FinancingUp
השיטה לא דורשת מהפכות - רק צעדים קטנים, פשוטים ועקביים.
15 דקות בשבוע — וזה כל מה שצריך כדי שהחיים הכלכליים שלך יתקדמו קדימה.
סיכום: בהירות ← ביטחון ← צמיחה
זהו התהליך שמוציא משפחות מהישרדות למרחב של שלווה, החלטות טובות וצמיחה אמיתית. אל תדלג שלבים. כל שלב בונה את הקרקע לשלב הבא. כשתראה לאן הולך הכסף — תגלה שהשליטה הייתה אצלך כל הזמן.