זה לא אתה – זה המוח שלך: הסוד המדעי שמסביר למה הכסף שלך נעלם כל חודש
רוב האנשים בטוחים שהקשיים הכלכליים שלהם נובעים מחוסר משמעת או מהרגלים גרועים, אבל המדע מגלה סיפור אחר לגמרי. כשאנחנו חיים בלחץ כלכלי, המוח שלנו עובר למצב הישרדות ומפסיק לחשוב כמו מתכנן – הוא מתמקד רק ב"כאן ועכשיו", מה שיוצר טעויות, בזבוזים וחוסר שליטה. הבשורה הטובה? אפשר לשבור את המעגל הזה. במאמר תגלה איך לעבוד עם המוח שלך – לא נגדו: דרך הרגלים פשוטים, מטרות רגשיות וכלים חכמים שיחזירו לך את השקט והשליטה בכסף שלך.
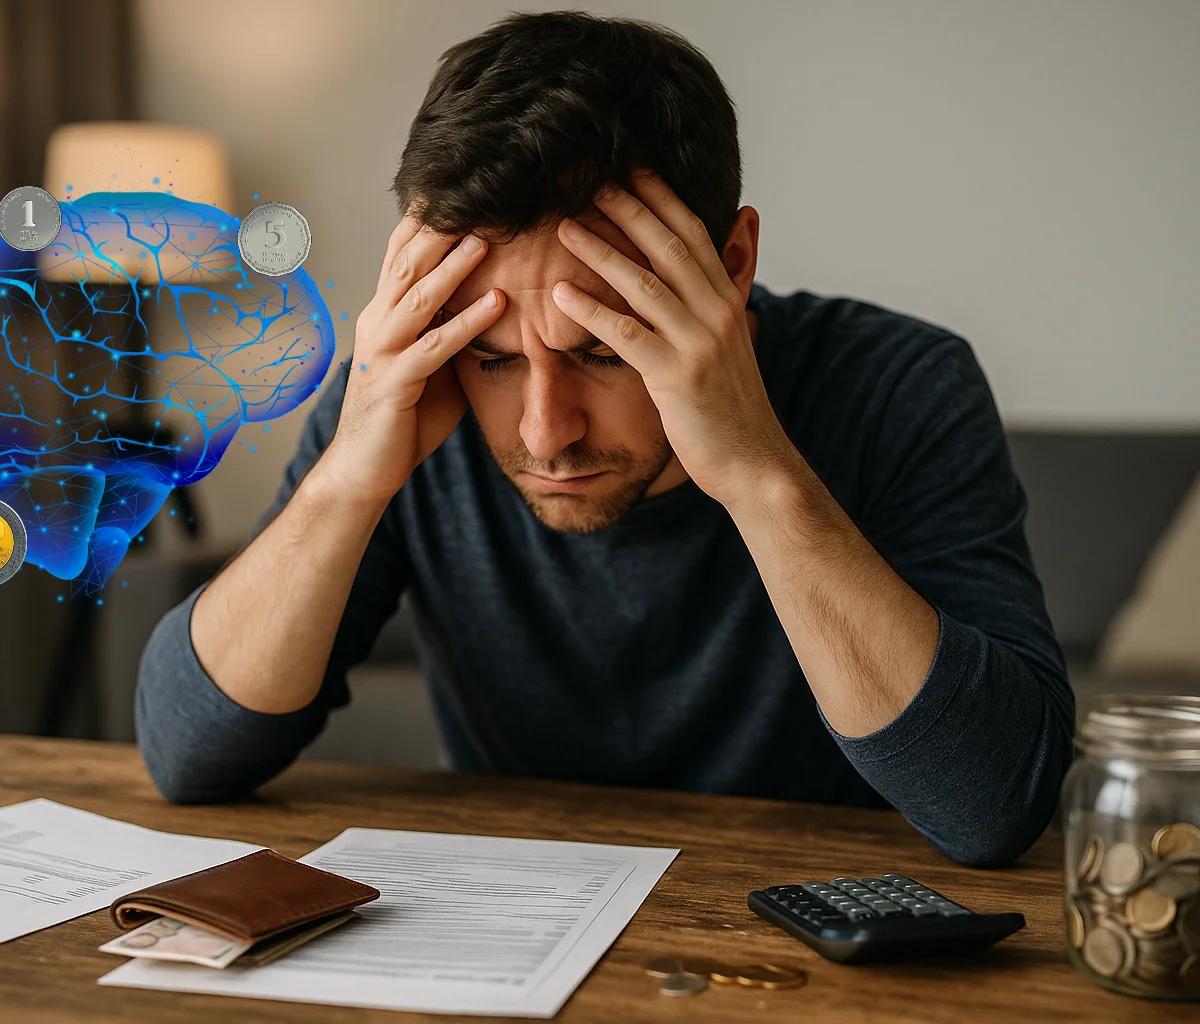
למה הכסף שלך נעלם?
המדע מאחורי הקשיים הכלכליים שלנו – ואיך לשבור את המעגל
זו לא אשמתך – זה איך שהמוח שלך מתוכנת
מוכר לך הרגע הזה? שבוע לפני סוף החודש, אתה פותח את חשבון הבנק ושואל את עצמך “לאן נעלם כל הכסף?”
אתה מרגיש אשם, מבטיח שהחודש זה יהיה אחרת… ואז זה קורה שוב.
אותו מעגל, חודש אחרי חודש.
אבל הנה האמת שאף אחד לא סיפר לך:
זה לא קשור לחוסר משמעת, זה לא כי אתה חלש, וזה בטח לא כי אתה “לא טוב עם כסף”.
הבעיה היא לא באופי שלך – אלא במוח שלך.
והמדע יודע להסביר למה.
המחקר ששינה את כל מה שחשבנו על כסף ולחץ
ב־2013 פרסמו שני חוקרים מובילים – פרופ’ סנדהיל מוליינתן מהרווארד ופרופ’ אלדר שפיר מפרינסטון – מחקר שזעזע את עולם הכלכלה.
הם גילו מה באמת קורה למוח שלנו כשאנחנו חיים תחת לחץ כלכלי.
התוצאות היו מדהימות:
לחץ כלכלי מתמשך גורם לירידה של 13 נקודות IQ בתפקוד המוח.
במילים פשוטות: כשיש חוסר ודאות פיננסית – המוח שלך לא חושב כמו מתכנן פיננסי, הוא חושב כמו לוחם בשדה קרב.
“תפיסת המנהרה” – כשאנחנו רואים רק את הבעיה של היום
תדמיין שאתה נוהג במנהרה חשוכה. אתה רואה רק כמה מטרים קדימה, לא את הדרך כולה.
זה בדיוק מה שקורה כשאנחנו תחת לחץ כלכלי.
החוקרים קראו לזה Tunneling – תפיסת מנהרה:
אנחנו מתמקדים רק בהישרדות היומית, מאבדים ראייה לטווח ארוך, מקבלים החלטות אימפולסיביות
במילים פשוטות:
כשאנחנו בלחץ, המוח לא יכול לתכנן. הוא רק מנסה לשרוד.
הקניות הרגשיות – זו לא חולשה, זה ביולוגיה
היה לך יום קשה? קיבלת הודעה מהבנק? רבתם בבית?
ופתאום אתה מוצא את עצמך מזמין אוכל, קונה באינטרנט או עוצר לקפה יקר.
זה לא חוסר אחריות – זה מנגנון הגנה של המוח.
מחקרים בנוירו־כלכלה מראים שלחץ כלכלי פוגע במרכזי השליטה וההיגיון, וגורם למוח לחפש תחושת שליטה רגעית.
כך נולדים:
דחיינות (“נטפל בזה אחר כך”)
בלבול (“אין לי מושג איפה הכסף שלי”)
בזבוזים רגשיים (“מגיע לי”)
החלטות אימפולסיביות (“יאללה, לא נורא הפעם”)
המוח פשוט מנסה להרגיע את עצמו – גם אם זה פוגע בך בטווח הארוך.
למה רוב התוכניות לא עובדות
ניסית כבר הכול?
אפליקציות תקציב, טבלאות אקסל, פנקס רישום, חיתוך כרטיסים?
ועדיין – זה לא מחזיק יותר משבועיים?
זה קורה כי התוכניות האלו מדברות רק על מספרים, בעוד שהבעיה האמיתית נמצאת ברגש ובתודעה.
“להתאפק” זה כמו להגיד לאדם רעב “תאכל פחות”.
זה עובד לרגע, ואז מתפרק בענק.
“הדיאטה הכלכלית” שלא עובדת
אתה מחליט “החודש אני חוסך באמת!” שבוע אתה מתמיד, שבועיים אתה מחזיק מעמד…
ואז יום קשה אחד – והכול מתפוצץ.
מחקרים הראו שכשאנחנו מנסים להתאפק בכוח, המוח מפרש את זה כ־מחסור.
והתגובה הטבעית למחסור היא פיצוי:
הוצאות אימפולסיביות, קניות “שמגיע לי”, והרגשה של כישלון.
ככל שאתה מגביל את עצמך יותר – כך קשה יותר להתמיד, והנפילה חזקה יותר.
מה באמת עובד – לפי המדע
שליטה פיננסית אמיתית לא נובעת מכוח רצון, אלא ממערכת חכמה שעובדת יחד עם המוח שלך.
מטא־אנליזה שבחנה 29 מחקרים מצאה:
יש לפחות 18 שיטות מוכחות לשליטה כלכלית – וכולן מבוססות על שלושה מרכיבים:
1. התנהגות – הרגלים פשוטים שלא דורשים כוח רצון
אוטומציה של חיסכון: העברת כסף אוטומטית לפני שאתה רואה אותו.
תכנון קניות מראש: החלטות טובות מתקבלות במצב רגוע.
תשלום במזומן: גורם לנו להרגיש את ההוצאה, ולבזבז פחות.
2. רגש – מטרות שמחברות למשמעות
המוח לא מתרגש מ”לחסוך כסף“.
אבל הוא כן מתרגש מ”לקחת את המשפחה לחופשה“ או ”להרגיש בטוחים כלכלית“.
הצב מטרות אישיות עם משמעות אמיתית.
חבר את החיסכון ל“חזון משפחתי“ – למה זה חשוב לך באמת?
3. טכנולוגיה – כלים שעובדים בשבילך
אנחנו ב־2025 – לא צריך לנהל אקסלים.
היום יש טכנולוגיה שמאפשרת לעבוד עם המוח, לא נגדו:
מעקב בזמן אמת (בלי פחד – עם תובנות)
התראות חכמות שמחברות למטרות שלך
ניתוח אוטומטי של דפוסים והרגלים
השורה התחתונה
הדרך לשקט כלכלי לא עוברת דרך “להתאפק”, אלא דרך מערכת מאוזנת שעובדת איתך, לא נגדך.
שקט כלכלי הוא לא רק מספרים –
הוא הידיעה שאתה מבין, שולט, ורגוע גם כשיש אתגרים.
וזה בדיוק מה שמשפחה בפלוס נועדה לעשות:
לבנות לך מערכת פשוטה וברורה שמחזירה את השליטה – בראש, בלב ובכיס.
רוצה להתחיל לבנות את המערכת שלך לשקט כלכלי?
אנחנו כאן בשבילך.
עם כלים מעשיים, ליווי אמפתי, והבנה עמוקה של איך המוח שלך באמת עובד.
סיכום קצר: מה לקחת מהמאמר
לחץ כלכלי משנה את תפקוד המוח שלך – זו לא אשמתך.
כוח רצון לבד לא עובד – צריך מערכת.
השינוי מתחיל כשעובדים עם המוח, לא נגדו.
השקט הכלכלי מגיע כשיש בהירות, משמעות וכלים חכמים.